Domain 1-l.de kaufen?
Wir ziehen mit dem Projekt
1-l.de um.
Sind Sie am Kauf der Domain
1-l.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1-l.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Einkünfte nach § 15 oder nach § 18 EStG. Kann § 35 EStG zugunsten des Steuerpflichtigen wirken?, Taschenbuch von Sofia Krause, GRIN, 978-3-346-02553-1Einkünfte Nach § 15 Oder Nach § 18 Estg. Kann § 35 Estg Zugunsten Des Steuerpflichtigen Wirken?, Taschenbuch Von Sofia Krause, Grin, 978-3-346-02553-1, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreibtisch mit AussichtSchreibtisch mit Aussicht , Schreiben ist harte Arbeit, das gilt unabhängig vom Geschlecht, und es ist Synonym für allerhöchste Konzentration. Bislang sind Werkstattberichte von Frauen rar. Dieses Buch versammelt nun erstmals Beiträge über die Schnittstelle von Leben und Kunst. Mal ergreifend und offenherzig, mal pragmatisch und wirklichkeitsnah reflektiert jeder Text auf eigene Art weiblichen Schöpfergeist und räumt mit überholten Schriftstellerinnen- Klischees auf. Was bringt Schriftstellerinnen dazu, zu schreiben? Womit kämpfen sie im Alltag, was beflügelt sie, was lässt sie dranbleiben? Dieses Buch feiert die Vielfalt und Größe schreibender Frauen. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20201103, Produktform: Leinen, Redaktion: Piepgras, Ilka, Seitenzahl/Blattzahl: 288, Keyword: Anne Tyler; Anthologie; Aussicht; Elena Ferrante; Elif Shafak; Eva Menasse; Frauen; Joan Didion; Olivia Sudjic; Sachbuch; Schreiben; Schreibtisch; Schriftstellerinnen; Sheila Heti; Sybille Berg; Virginia Woolf; Zadie Smith, Fachschema: Frau / Literatur (Frauen als Autorinnen)~Zwanzigstes Jahrhundert, Fachkategorie: Belletristik und verwandte Gebiete, Region: Welt, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Geisteswissenschaften allgemein, Fachkategorie: Anthologien (nicht Lyrik), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kein + Aber, Verlag: Kein + Aber, Verlag: Kein & Aber AG, Länge: 213, Breite: 135, Höhe: 22, Gewicht: 378, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG:
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Einkünfte nach § 15 oder nach § 18 EStG. Kann § 35 EStG zugunsten des Steuerpflichtigen wirken?, Taschenbuch von Sofia Krause, GRIN, 978-3-346-02553-1Einkünfte Nach § 15 Oder Nach § 18 Estg. Kann § 35 Estg Zugunsten Des Steuerpflichtigen Wirken?, Taschenbuch Von Sofia Krause, Grin, 978-3-346-02553-1, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreibtisch mit AussichtSchreibtisch mit Aussicht , Schreiben ist harte Arbeit, das gilt unabhängig vom Geschlecht, und es ist Synonym für allerhöchste Konzentration. Bislang sind Werkstattberichte von Frauen rar. Dieses Buch versammelt nun erstmals Beiträge über die Schnittstelle von Leben und Kunst. Mal ergreifend und offenherzig, mal pragmatisch und wirklichkeitsnah reflektiert jeder Text auf eigene Art weiblichen Schöpfergeist und räumt mit überholten Schriftstellerinnen- Klischees auf. Was bringt Schriftstellerinnen dazu, zu schreiben? Womit kämpfen sie im Alltag, was beflügelt sie, was lässt sie dranbleiben? Dieses Buch feiert die Vielfalt und Größe schreibender Frauen. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20201103, Produktform: Leinen, Redaktion: Piepgras, Ilka, Seitenzahl/Blattzahl: 288, Keyword: Anne Tyler; Anthologie; Aussicht; Elena Ferrante; Elif Shafak; Eva Menasse; Frauen; Joan Didion; Olivia Sudjic; Sachbuch; Schreiben; Schreibtisch; Schriftstellerinnen; Sheila Heti; Sybille Berg; Virginia Woolf; Zadie Smith, Fachschema: Frau / Literatur (Frauen als Autorinnen)~Zwanzigstes Jahrhundert, Fachkategorie: Belletristik und verwandte Gebiete, Region: Welt, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Geisteswissenschaften allgemein, Fachkategorie: Anthologien (nicht Lyrik), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kein + Aber, Verlag: Kein + Aber, Verlag: Kein & Aber AG, Länge: 213, Breite: 135, Höhe: 22, Gewicht: 378, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
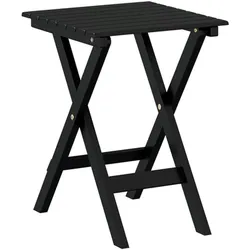
vidaXL, Sessel, Xalenon (Stuhl + Tisch)Geniesse das schöne Wetter mit deinen Freunden und deiner Familie und entspanne dich auf diesem Schaukelstuhl. Langlebig und bequem: Das Outdoor-Schaukelstuhl-Set hat eine robuste Konstruktion aus Pappelholz, die eine lange Lebensdauer gewährleistet. Die sanft schaukelnde Bewegung sorgt für entspannte Stunden im Aussenbereich. Ergonomisches Design: Der Stuhl mit Schaukelfunktion verfügt über breite Armlehnen auf beiden Seiten, eine hohe Rückenlehne mit Lattenrost und eine tiefe, gebogene Sitzfläche mit Lattenrost. Diese durchdachten Details erhöhen nicht nur den Sitzkomfort, sondern sorgen auch dafür, dass bei Regen das Wasser abfliessen und das Holz schneller trocknen kann. Praktischer Tisch: Der Beistelltisch hat eine robuste Tischplatte, auf der du Speisen oder Getränke abstellen kannst. Ausserdem ist dieser Tisch klappbar und leicht, sodass er im zusammengeklappten Zustand einfach zu transportieren und zu verstauen ist. Einfache Reinigung: Dieser Schaukelstuhl für den Garten ist mit einer Lackierung versehen, wodurch er wasserbeständig, leicht zu reinigen und zu pflegen ist. Breite Anwendungen: Dieses Schaukelstuhl-Set aus Holz kann sowohl im Innen- als auch im Aussenbereich verwendet werden und ermöglicht es dir, deine Freizeit in deinem Wohnzimmer, Schlafzimmer, auf der Terrasse, im Vorgarten oder auf der Veranda mit hohem Komfort zu verbringen. Gut zu wissen: Wir empfehlen dir, deine Gartenmöbel mit einer wasserdichten Hülle zu schützen, um lange Zeit eine ansprechende Optik aufzuweisen. Schaukelstuhl: Farbe: Schwarz Material: Pappelholz Gesamtabmessungen: 62 x 83 x 115 cm (B x T x H) Sitzgrösse: 52 x 53 cm (B x T) Sitzhöhe vom Boden: 45 cm Armlehnenhöhe vom Boden: 67 cm Max. Belastbarkeit: 110 kg Tisch: Farbe: Schwarz Material: Pappelholz Abmessungen (aufgeklappt): 35 x 35 x 46 cm (L x B x H) Masse (geklappt): 60 x 35 x 5 cm (L x B x H) Max. Belastbarkeit: 25 kg Zusammenbau erforderlich: Ja Lieferung umfasst: 1 x Schaukelstuhl 1 x Tisch.119,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ausfall von Gesellschafterdarlehen nach den Neuregelungen von 2019 und 2020. § 17 Abs. 2a EStG, § 20 Abs. 6 S. 6 EStG und § 32d Abs. 2 Nr. 1 lit. bAusfall Von Gesellschafterdarlehen Nach Den Neuregelungen Von 2019 Und 2020. § 17 Abs. 2a Estg, § 20 Abs. 6 S. 6 Estg Und § 32d Abs. 2 Nr. 1 Lit. B Estg, Taschenbuch Von Lena Kühl, Grin, 978-3-346-65491-5, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.